Navrhneme financování podle vašich možností, vybraného bytu a časového plánu koupě. Pokud chcete, navážeme přípravou bytu, pronájmem, správou a pravidelným auditem investičního portfolia.
Financování – Příprava – Pronájem – Správa – Audit portfolia
U investičního bytu nestačí sledovat pouze dostupnost splátky. Je potřeba posoudit, kolik vlastního kapitálu vložit, jak splátka ovlivní cashflow, jakou rezervu zachovat a zda financování ponechá prostor pro další kroky.
FLET propojuje financování se zkušeností s výběrem, přípravou, pronájmem a správou investičních bytů. Řešíme proto nejen úvěr, ale také jeho návaznost na fungování nemovitosti.
Cíl, horizont, kapitál, rezerva a očekávané cashflow.
Návaznost žádosti, schválení, zástav a čerpání na smlouvy a platební kalendář.
Konkrétní specialista provází klienta procesem.
Po financování lze pokračovat přípravou, pronájmem, správou a vyhodnocením.
Příklad investice na Waltrovce ukazuje, proč vedle vývoje hodnoty bytu sledovat také množství vlastního kapitálu vloženého do koupě.
Případová studie uvádí investici z roku 2017, vlastní zdroje 770 000 Kč a zhodnocení vlastního kapitálu 32,5 % ročně.
Hypotéka dává smysl tehdy, když podporuje celkový investiční plán. Proto ji zasazujeme do širšího procesu.
Rozpočet, vlastní zdroje, rezerva, horizont a závazky.
Kupní cena, očekávaný nájem a role bytu v plánu.
Varianty a jejich dopad na splátku a cashflow.
Podklady a koordinace procesu.
Vybavení, uvedení na trh a nájemník.
Nájemné, obsazenost, náklady a stav bytu.
Kontrola, zda byt a financování stále plní cíle.
Optimalizace, refinancování nebo další investice.
Nemovitost, příjmy, závazky, zdroje, termíny a cíl.
Reálnost financování, podklady a riziková místa.
Celkové podmínky, nejen sazba.
Shromáždění dokumentů a podání.
Komunikace s bankou a doplnění.
Návaznost na kupní dokumentaci.
Vlastní zdroje, pojištění a další požadavky banky.
Uvolnění úvěru podle platebního kalendáře.
Úvodní posouzení možností a finančního rámce
Porovnání vhodných variant bankovního financování
Orientační dopad splátky na plánované cashflow
Seznam a kontrolu potřebných podkladů
Komunikaci s bankou v průběhu žádosti
Koordinaci odhadu podle zvoleného řešení
Návaznost úvěrové a zástavní dokumentace na koupi
Kontrolu podmínek před čerpáním
Koordinaci čerpání podle platebního kalendáře
Návaznost na další služby FLET
Ověření rozpočtu, splátky a dalších kroků.
Další úvěr, kapacita příjmů, zástavy a rezerva.
Platební kalendář, kolaudace, zástava a budoucí čerpání.
Individuální posouzení příjmů a daňových podkladů.
Řešení podle země, měny, pobytu a pravidel bank.
Posouzení další zástavy, pokud ji banka přijme.
Úvěrové, účetní, daňové a právní souvislosti.
Pomoc také s hypotékou na vlastní bydlení, pokud je služba dostupná.
Do rozpočtu mohou vstoupit podíl na kupní ceně, náklady koupě, případná odměna za vyhledání, právní nebo technické prověření, odhad, pojištění, vybavení, opravy a provozní rezerva.
Potřebná částka závisí na nemovitosti, zástavní hodnotě, pravidlech banky, bonitě, dalších zástavách a rozsahu přípravy. Individuální rozpočet doporučujeme připravit před rezervací.
Ano, žádost je možná. Výsledek závisí na hodnocení příjmů, daňových přiznání, závazků a stability podnikání.
Možnosti se liší podle země, měny, pracovního vztahu, pobytu a pravidel bank.
V některých případech to může rozšířit možnosti zajištění. Strukturu musí přijmout banka a musí navazovat na smlouvy.
Je nutné sladit schválení, dobu čerpání, zástavní dokumentaci, platební kalendář a termíny projektu.
Neexistuje univerzální odpověď. Rozhodnutí má úvěrové, daňové, účetní, majetkové a právní důsledky. Finální strukturu potvrďte s příslušnými poradci.
Nový byt ještě není hotová investice. Propojujeme kroky, které rozhodují o tom, zda lze byt správně koupit, připravit a uvést do provozu.
Investiční záměr a finanční rámec
Výběr nebo prověření bytu podle rozsahu služby
Návrh financování
Koordinace koupě a převzetí
Příprava a vybavení
Uvedení na nájemní trh
Výběr nájemníka a správa
Nemusíte využít celý rozsah. Můžeme začít financováním a navázat podle potřeb.
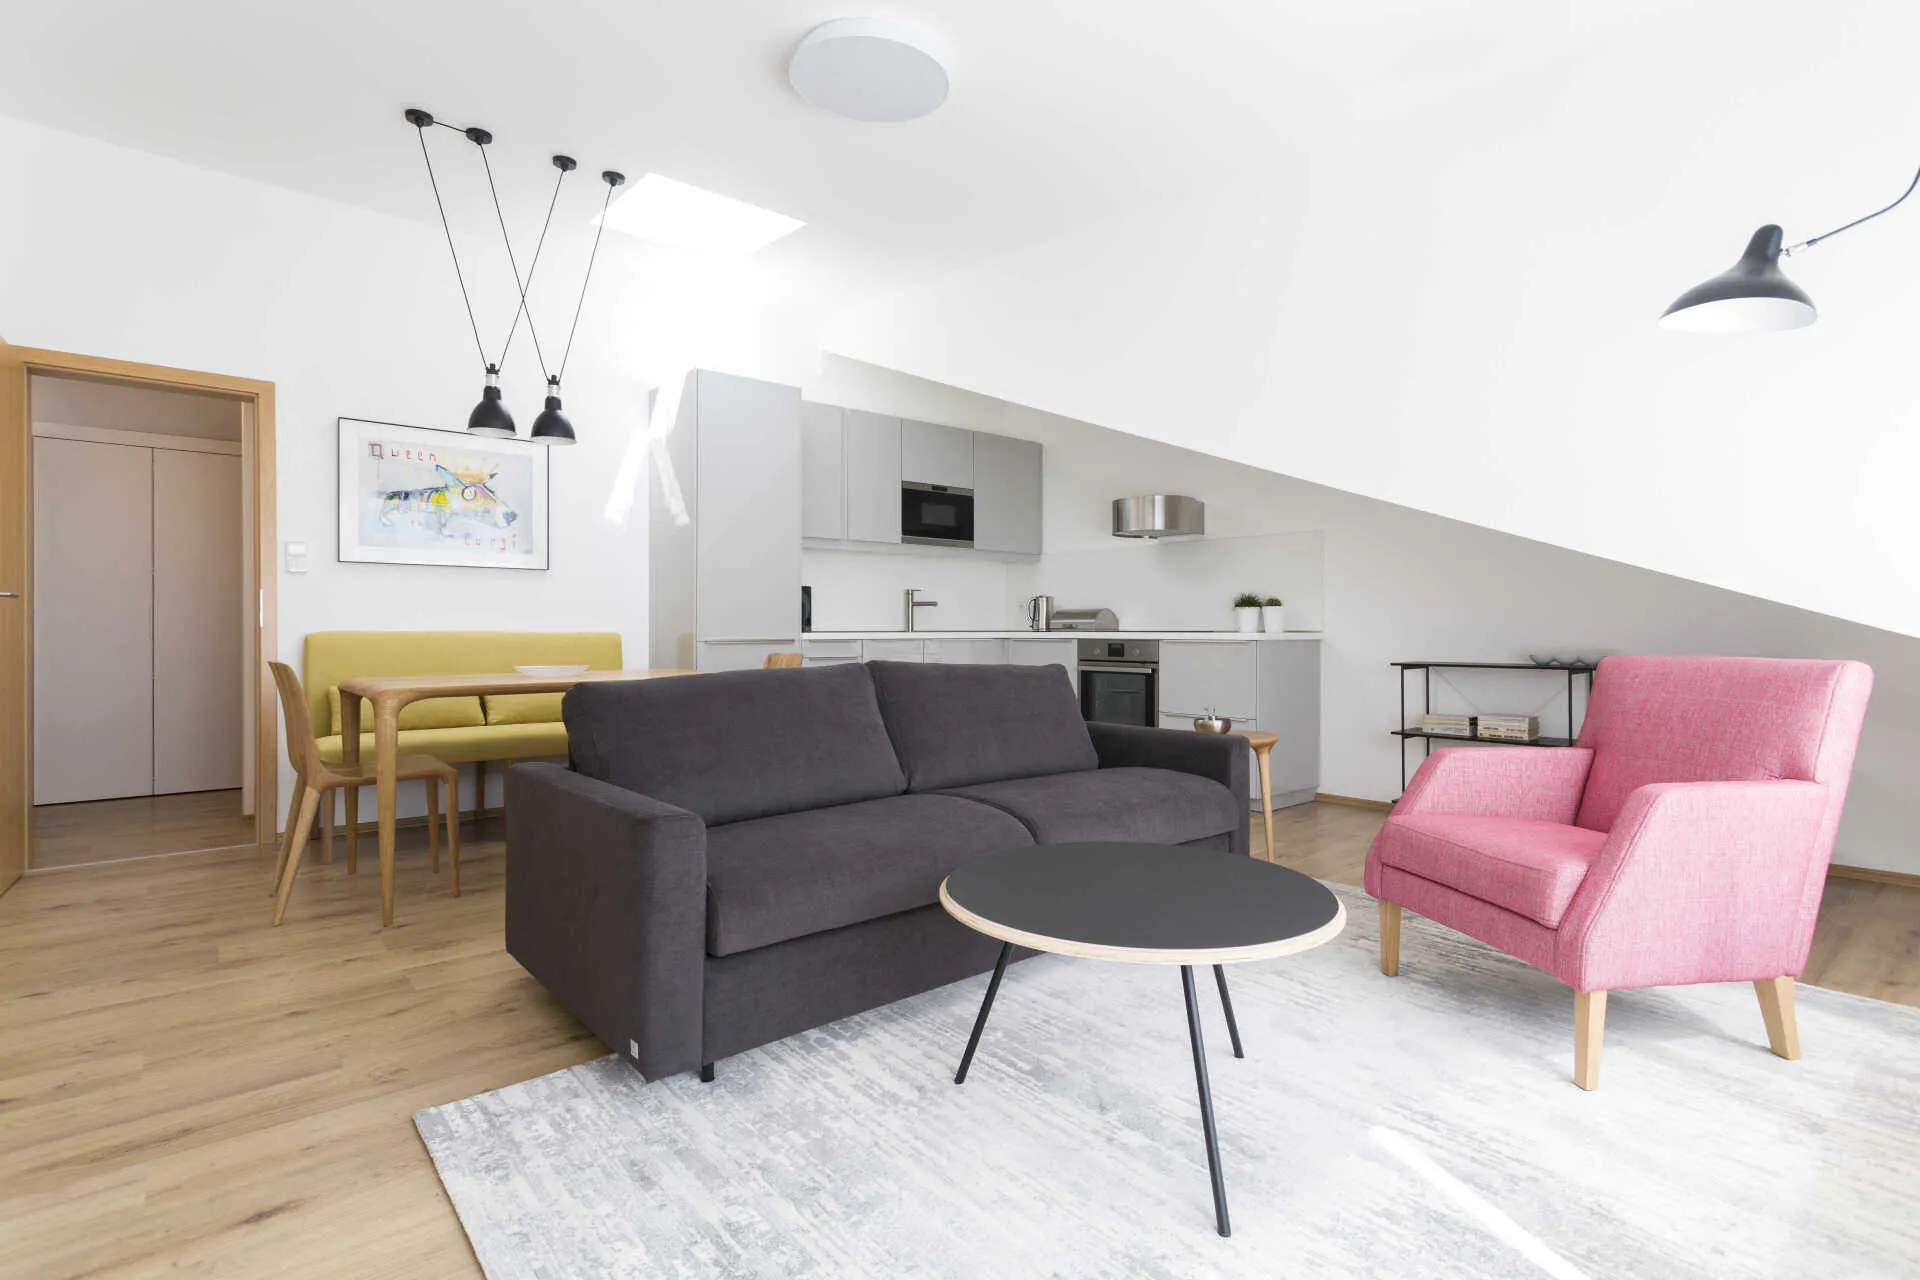
Dlouhodobý výsledek ovlivní připravenost bytu, dosažitelné nájemné, nájemní vztah, náklady, obsazenost a pravidelné vyhodnocování.
Připravit byt, nastavit nájemné a uvést jej na trh.
Komunikace, platby, provoz, dokumenty a reporting dle smlouvy.
Důležité provozní informace na jednom místě dle aktuálních funkcí.
Nájemné, výnos, financování, technický stav, rizika a role bytu.
Držet, optimalizovat, refinancovat nebo zvážit další investici.
|
1x byt hotovost |
4x byt hotovost a využití finanční páky |
|
| Celková hodnota majetku na počátku |
8 000 000 Kč |
4 x 8 000 000 Kč = 32 000 000 Kč |
| Růst cen nemovitostí |
6 % |
6 % |
| Průměrná úroková sazba hypotéky |
0 % |
3,50 % |
| Splatnost hypotéky (roky) |
0 |
30 |
| Doba držení nemovitosti (roky) |
10 |
10 |
| Vklad investora |
8 000 000 Kč |
8 000 000 Kč |
| Zůstatek úvěru po 10 letech |
– |
18 940 000 Kč |
| Hodnota nemovitosti po 10 letech |
14 313 000 Kč |
57 252 000 Kč |
| Čistý majetek po 10 letech |
14 313 000 Kč |
38 312 000 Kč |
| Čistý zisk oproti vkladu po 10 letech |
6 313 000 Kč |
30 312 000 Kč |
| Zhodnocení vlastního kapitálu |
6 % |
18 % |
Jak vypadá finanční páka v praxi? Klient, který v roce 2017 vložil 770 000 Kč vlastních zdrojů do bytu na Waltrovce, zhodnocoval svůj kapitál o 32,5 % ročně. Podívejte se na případovou studii →
Realita: Hypotéka není dluh, ale páka. Umožní vám vlastnit víc majetku dřív – a inflace znehodnocuje dluh, ne majetek.
Realita: Byt je váš od prvního dne. Banka má jen zástavní právo – vy máte růst hodnoty.
Realita: Bez hypotéky se připravíte o páku, která vám může zhodnotit kapitál 2 – 4× rychleji. Chytrý dluh je nástroj, ne past.
Realita: Úrok je cena za možnost vlastnit 100 % majetku s menšinovým kapitálem. Navíc úroky lze efektivně odečíst z daní.
Realita: Riziko se dá pojistit. Ale i kdyby, majetek zůstává váš – a jeho hodnota dál roste.
Realita: Když tu samou hotovost rozdělíte na více bytů a použijete hypotéku, váš majetek roste násobně rychleji.
Realita: Inflace zvyšuje hodnotu nemovitostí a snižuje hodnotu dluhu. Vysoké sazby nejsou věčné a majetek zůstává.
Realita: Dnes se dá nastavit flexibilně – mimořádné splátky, délky fixací, daňové výhody. Hypotéku přizpůsobujeme na míru.
Realita: Důležitější je, jak s penězi pracujete. Kdo umí využít páku, vydělá víc i s menším příjmem.
Realita: Tím ztrácíte páku. Kapitál, který dáte do splácení, je efektivnější znovu investovat – a vydělá tak víc než úrok.
Jsme zkušený tým, který rozumí developerským projektům. Máme přímou vazbu na developery – známe termíny, postupy i specifika. Jsme na vaší straně – poradíme, pomůžeme, zařídíme.
Rádi vám pomůžeme také s hypotékou na vlastní bydlení.
Celý proces řešíte s konkrétním člověkem, který vás provede procesem od A do Z.
Veškeré služby včetně administrativy a poradenství poskytujeme bezplatně.
Umíme pracovat i se složitějšími situacemi (OSVČ, více zdrojů příjmu, zahraniční klienti).
Nejčastěji investujeme do bytů 1+kk v ceně od 6 500 000 do 8 000 000 Kč nebo 2+kk v ceně od 8 000 000 do 11 000 000 Kč. Při investici přes naší společnost, která vám zajistí i vyhledání a přípravu, je potřeba počítat s těmito náklady:
Jednoduché pravidlo říká, že na fyzickou osobu mám vždy výhodnější úvěr a nižší zdanění než při koupi bytů na firmu založenou za tímto účelem. Každá varianta má své přednosti.
Fyzická osoba: Úroková sazba je o cca 1,5 % levnější a úvěr většinou o 10 – 15 let delší. Takže celkově vzato je mnohem nižší splátka. Navíc prvních 12 let je většinou nulová daň z příjmu. Příjmy z pronájmu vám i nadále vylepšují vaší bonitu a pomohou vám k dalším úvěrům, které byste chtěli při nákupu použít.
Právnická osoba: Hlavní výhodou je ochrana majetku, pokud by se nedařilo v podnikání jiné firmy či živnosti, tak majetek zde je chráněný. Hlavní nevýhodou je však dvojí zdanění příjmů. Jednou ve společnosti 21% daní z příjmu a pak ještě 15 % při transferu na vás.
Cca 1 měsíc; podpis většiny úvěrů probíhá přímo v naší kanceláři.
Ano, rádi.
Umíme pracovat i se složitějšími situacemi (OSVČ, více zdrojů příjmu, zahraniční klienti).
Nic; veškeré služby včetně administrativy a poradenství poskytujeme bezplatně.